 Desglo
Facturación electrónica DGII: plazos y pasos para tu taller
Qué es el e-CF, qué plazos de la Ley 32-23 ya vencieron al 22 de noviembre de 2026, las tres vías para emitir y los pasos para empezar en tu taller.
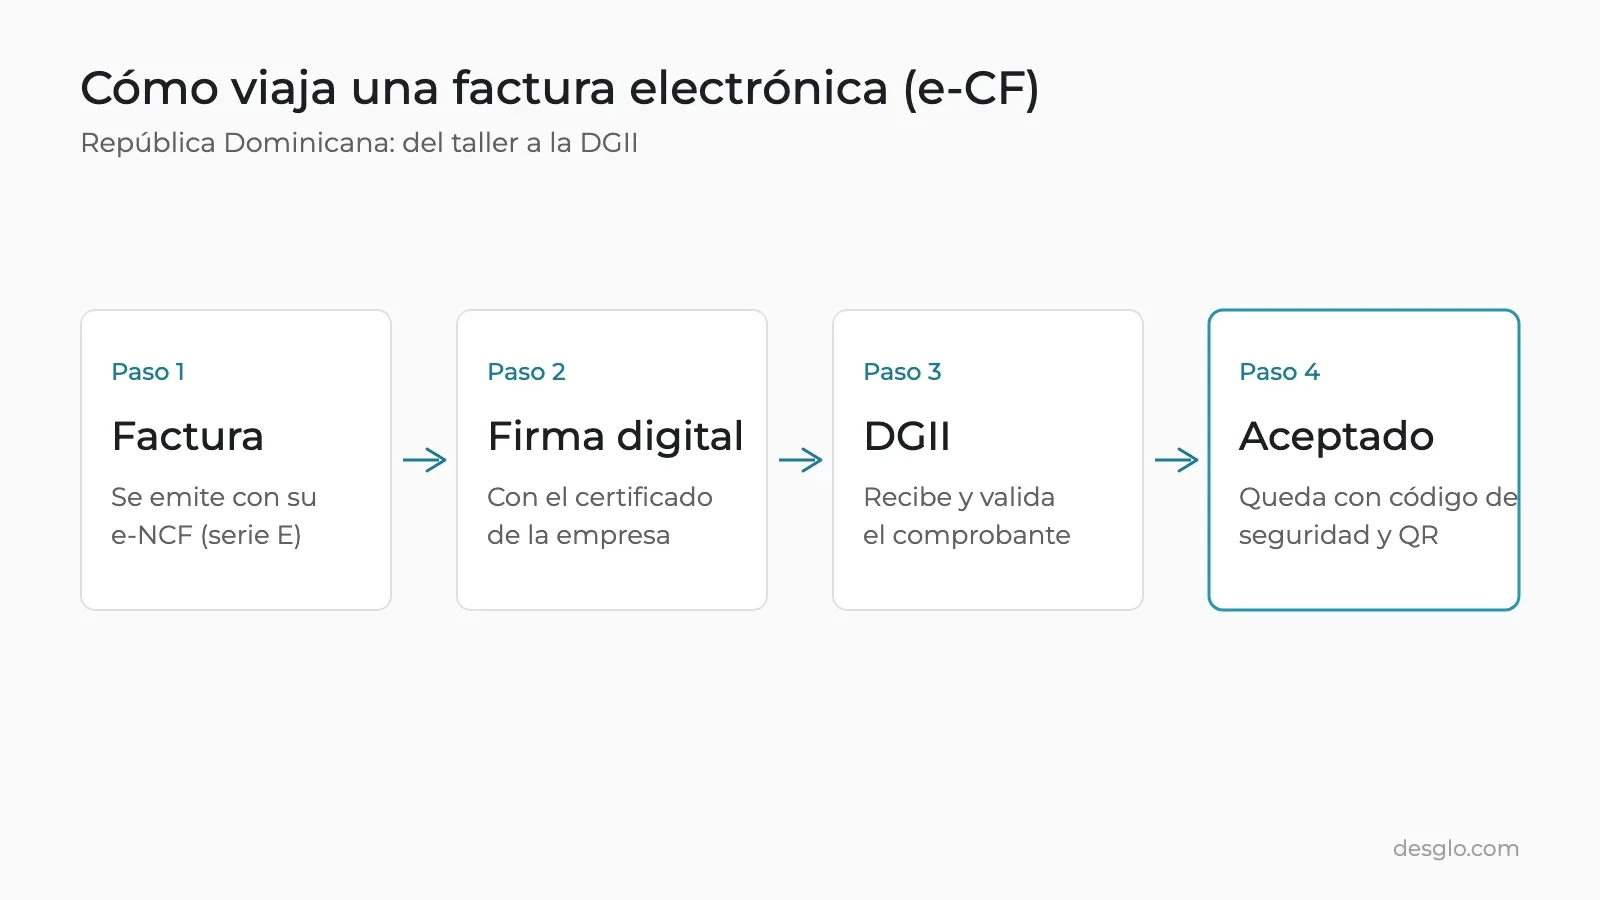
La facturación electrónica de la DGII es la obligación de emitir tus facturas como comprobantes fiscales electrónicos (e-CF): documentos firmados digitalmente que se envían a la DGII en el momento de emitirlos. La impone la Ley 32-23 y, al 22 de noviembre de 2026, los plazos de los grandes y medianos contribuyentes ya vencieron. El de pequeños, micro y no clasificados venció el 15 de noviembre de 2026; la DGII anunció que lo ampliará para micro y pequeños, pero todavía no había publicado la nueva fecha.
Si tu taller sigue facturando con comprobantes de serie B, lo que sigue te dice dónde estás parado y qué hacer.
Qué es un e-CF
La DGII lo define como un documento electrónico firmado digitalmente que acredita la transferencia de bienes, la entrega en uso o la prestación de servicios. Se genera en formato XML y vale lo mismo que la factura de papel.
| Comprobante de papel (serie B) | e-CF (serie E) | |
|---|---|---|
| Número | NCF de 11 posiciones | e-NCF de 13: la letra E, dos dígitos del tipo y diez del secuencial |
| Validación | No pasa por la DGII al emitirse | La DGII lo recibe y responde: aceptado, aceptado condicional o rechazado |
| Lo que recibe el cliente | La factura impresa | El XML si también es electrónico; si no, una representación impresa con código QR |
| Reporte de ventas | Formato 607 | El emisor electrónico no remite sus e-CF en el 607 ni en el 608 |
Calendario: qué plazos ya vencieron
La Ley 32-23 se promulgó el 16 de mayo de 2023 y su artículo 37 dio a cada grupo un plazo contado desde esa fecha.
| Grupo | Plazo de la ley | Prórrogas y avisos | Situación al 22 de noviembre de 2026 |
|---|---|---|---|
| Grandes contribuyentes nacionales | 12 meses, en tres grupos: 15 de enero, 15 de marzo y 15 de mayo de 2024 | Aviso 08-23: calendario por grupos | Vencido |
| Grandes locales y medianos | 24 meses: 15 de mayo de 2025 | Aviso 12-25: seis meses más, solo para quienes ya estaban en proceso y llenaron el formulario de solicitud | Vencido. Desde el 1 de noviembre de 2026 emiten solo e-CF; sus secuencias B valieron hasta el 31 de octubre |
| Pequeños, micro y no clasificados | 36 meses: 15 de mayo de 2026 | Aviso 06-26: prórroga automática de seis meses, hasta el 15 de noviembre de 2026 | Vencido el 15 de noviembre. Ampliación anunciada para micro y pequeños, sin fecha publicada |
Lo ocurrido en los días siguientes al vencimiento conviene leerlo con cuidado:
- 16 de noviembre de 2026. La DGII informó que, «por el momento», no aplicaría multas, penalidades ni bloqueos a quienes no completaron el proceso. También explicó que no podía dar otra prórroga general, porque el reglamento de la ley (Decreto 587-24) la limita a una sola y de no más de seis meses.
- 17 de noviembre de 2026. La DGII anunció que, por instrucciones del Poder Ejecutivo, ampliará el plazo para los contribuyentes micro y pequeños, y que comunicaría la nueva fecha y los criterios a más tardar el 30 de noviembre. Según Diario Libre, no aclaró si la medida alcanza a los no clasificados.
En la práctica: la obligación no desapareció y la nueva fecha no estaba publicada al escribir este artículo. Antes de decidir, confirma en dgii.gov.do el aviso vigente.
Dos datos más de la DGII:
- Tu plazo es el del grupo en que estabas clasificado cuando la ley entró en vigor; una reclasificación posterior no lo cambia. El grupo se consulta con el RNC por las vías de la DGII.
- Quien se inscribe en el RNC después de vencido el plazo de su grupo tiene 120 días para incorporarse.
Las sanciones están en los artículos 26 y 27 de la Ley 32-23. Los montos revísalos en la ley o con tu contador: aquí no los damos porque no los confirmamos en el texto oficial.
Tres vías para emitir
| Vía | Para quién | Qué implica |
|---|---|---|
| Facturador Gratuito de la DGII | Contribuyentes con poco volumen: la DGII habla de unas 150 facturas al mes, sin tope de monto por factura | Se solicita en la Oficina Virtual (menú «Solicitudes»). Usa un certificado digital gratuito, válido un año y solo dentro de la herramienta. No exige el proceso de certificación |
| Proveedor de servicios certificado por la DGII | Negocios que ya usan un sistema conectado a un proveedor | El proveedor emite, envía y almacena los comprobantes. La certificación se hace a través de un solo proveedor |
| Sistema propio | Empresas cuyo sistema firma y envía directo a la DGII | Hay que aprobar el proceso de certificación de la DGII con ese sistema |
El Facturador Gratuito sirve para emitir, pero es una herramienta aparte: la factura se escribe allí. Un taller que cotiza por medidas suele preferir que la factura salga de la misma cotización.
Requisitos
Para ser emisor electrónico, la DGII pide:
- RNC actualizado y obligaciones tributarias registradas.
- Clave de acceso a la Oficina Virtual (OFV).
- El formulario de solicitud de autorización para ser emisor electrónico.
- Un certificado digital de persona física para procedimiento tributario, emitido por una entidad autorizada por el INDOTEL. Va a nombre del contribuyente o de su representante, no del contador.
- Aprobar el proceso de certificación (salvo con el Facturador Gratuito).
- Cumplir la Norma General 06-2018 sobre comprobantes fiscales.
Las secuencias e-NCF se piden en la OFV, en «Solicitudes». Tienen vencimiento: la DGII indica que rigen hasta el 31 de diciembre del año siguiente al de su autorización. Revisa en tu OFV la fecha de cada tipo.
Tipos de e-CF que usa un taller
| Tipo | Nombre | Cuándo lo usa un taller |
|---|---|---|
| 31 | Factura de Crédito Fiscal Electrónica | Venta a un cliente que necesita sustentar gastos o crédito fiscal: una constructora, una empresa |
| 32 | Factura de Consumo Electrónica | Venta al consumidor final: el dueño de una casa |
| 33 | Nota de Débito Electrónica | Cobrar después un cargo: mora, flete |
| 34 | Nota de Crédito Electrónica | Anular, corregir, registrar una devolución o un descuento |
| 41 | Comprobante Electrónico de Compras | Compra a una persona no registrada como contribuyente |
| 43 | Comprobante Electrónico para Gastos Menores | Gastos del personal: peajes, pasajes, consumibles |
| 45 | Comprobante Electrónico Gubernamental | Venta a una institución del Estado |
Existen además el 44 (regímenes especiales), el 46 (exportaciones) y el 47 (pagos al exterior).
Ejemplo: instalas las ventanas de un apartamento para una constructora con RNC, por RD$25,000 más RD$4,500 de ITBIS. Sale un tipo 31. Si el mismo trabajo es para el dueño de una casa, sale un tipo 32. Si luego devuelves parte del dinero, emites un tipo 34 que modifica la factura original.
Las facturas de consumo menores de RD$250,000 se envían a la DGII como resumen, en un formato propio.
Pasos para empezar
- Confirma con tu RNC a qué grupo perteneces y qué plazo te aplica.
- Elige la vía: Facturador Gratuito, proveedor certificado o sistema propio.
- Registra ante la DGII al usuario administrador de e-CF. Va antes de la solicitud de autorización.
- Obtén el certificado digital para procedimiento tributario.
- Llena en la OFV el formulario de solicitud para ser emisor electrónico.
- Aprueba el proceso de certificación con tu proveedor o con tu sistema.
- Solicita las secuencias e-NCF de los tipos que vas a usar (31, 32 y 34, como mínimo).
- Empieza a emitir. Desde ese día usas solo e-CF y guardas los XML diez años.
Errores comunes
- Leer «sin multas por el momento» como «ya no es obligatorio». La DGII suspendió las sanciones para un grupo, no la obligación.
- Poner el certificado a nombre del contador. Debe ser del contribuyente o de su representante.
- Seguir usando comprobantes B después de iniciar como emisor. Solo valen en una contingencia declarada.
- Reutilizar un e-NCF rechazado. La regla general es emitir otro comprobante con una secuencia nueva.
- Corregir una factura ya aceptada cambiándola. Se corrige con una nota de crédito o de débito electrónica.
- No tener plan para una caída. Sin conexión, los e-CF se envían al volver, en un máximo de 72 horas. Si no puedes emitir, la contingencia con comprobantes no electrónicos dura hasta 15 días y luego tienes 30 para reemplazarlos por e-CF.
- Entregar una representación impresa sin código QR. Todas deben llevarlo.
Cómo ayuda Desglo
Desglo emite el e-CF de la DGII: firma el comprobante, lo envía y te muestra cuándo queda aceptado, con su código QR. Puedes emitir con un proveedor certificado o como emisor propio; en este segundo caso, un asistente te guía por los 15 pasos de la certificación de la DGII. La factura sale de la misma cotización y presupuesto con que le pusiste precio al trabajo, como explicamos en cómo cotizar ventanas de aluminio, y al facturar se descuentan los materiales del inventario. La facturación electrónica depende del plan. Si aún estás comparando sistemas, mira qué pedirle a un programa para ventanas de aluminio.
Preguntas frecuentes
¿Cuál es la fecha límite de la facturación electrónica de la DGII?
Depende del grupo. Los grandes contribuyentes nacionales vencieron en 2024 y los grandes locales y medianos emiten solo e-CF desde el 1 de noviembre de 2026. El plazo de pequeños, micro y no clasificados venció el 15 de noviembre de 2026; la DGII anunció que lo ampliará para micro y pequeños y que daría los detalles a más tardar el 30 de noviembre.
¿La facturación electrónica de la DGII es gratuita?
Hay una vía sin costo: el Facturador Gratuito de la DGII, pensado para contribuyentes con poco volumen (unas 150 facturas al mes). Se solicita en la Oficina Virtual y usa un certificado digital gratuito que solo sirve dentro de esa herramienta. Las otras dos vías son un proveedor certificado o un sistema propio.
¿Qué es un e-CF?
Es el comprobante fiscal electrónico: un documento en formato XML, firmado digitalmente, que acredita la venta de bienes o servicios y se envía a la DGII al emitirlo. Tiene la misma validez que la factura de papel y su número (e-NCF) empieza por la letra E.
¿Qué pasa si mi taller no implementa la facturación electrónica?
Vencido el plazo, no emitir e-CF es una infracción tributaria sancionada por los artículos 26 y 27 de la Ley 32-23. El 16 de noviembre de 2026 la DGII informó que, por el momento, no aplicaría multas ni bloqueos a pequeños, micro y no clasificados, pero la obligación sigue en pie.
Sigue leyendo
Fuentes
- DGII: Preguntas frecuentes acerca de Facturación Electrónica (Generales)
- DGII: Aviso 12-25, extensión de plazo para grandes contribuyentes locales y medianos (15 de mayo de 2025)
- DGII: Aviso 06-26, extensión del plazo para pequeños, micros y no clasificados (6 de mayo de 2026)
- DGII: Aviso 17-26, emisión exclusiva de e-CF para grandes locales y medianos (26 de octubre de 2026)
- DGII: nota del 16 de noviembre de 2026, acompañamiento sin aplicar por el momento multas ni bloqueos
- Diario Libre: DGII ampliará plazo para facturación electrónica (17 de noviembre de 2026)